こんにちは、翠里(みどり)です。
将来、どれくらいお金があれば生活できるのか。
「いつまで積立投資を続ければいいんだろう?」
「今の積立額で、老後は大丈夫なのかな?」
そんなことを考えることが増えたので、自分が目安として使える老後資金・FIREシミュレーターを作ってみました!
若いうちから頑張って積立投資をすることは大切ですが、投資をしすぎて「今」の自分を犠牲にしたくはありません。
若い今だからこそできる旅行や趣味、友人との時間など、今しかできない経験もたくさんあります。
将来のお金を準備しながら、今の生活も大切にしたい。
そんな考えから、このシミュレーターを作りました。
こんな方におすすめ
- 老後・FIREに必要な資金額を知りたい
- いつまで積立を続ければいいのか知りたい
- 今の積立額で、リタイア時にいくらになるのか知りたい
- 毎月いくら積み立てれば目標を達成できるのか知りたい
- 4%ルール・3.5%ルールで必要資金を計算したい
ぜひ、ご自身の数字を入力して試してみてください。
このシミュレーターで何が分かる?
入力した条件から、次のようなことを計算できます。
- 何歳で積立を卒業できるか
- 目標達成に必要な毎月の積立額
- リタイア時に必要な資産
- リタイア時の予想資産
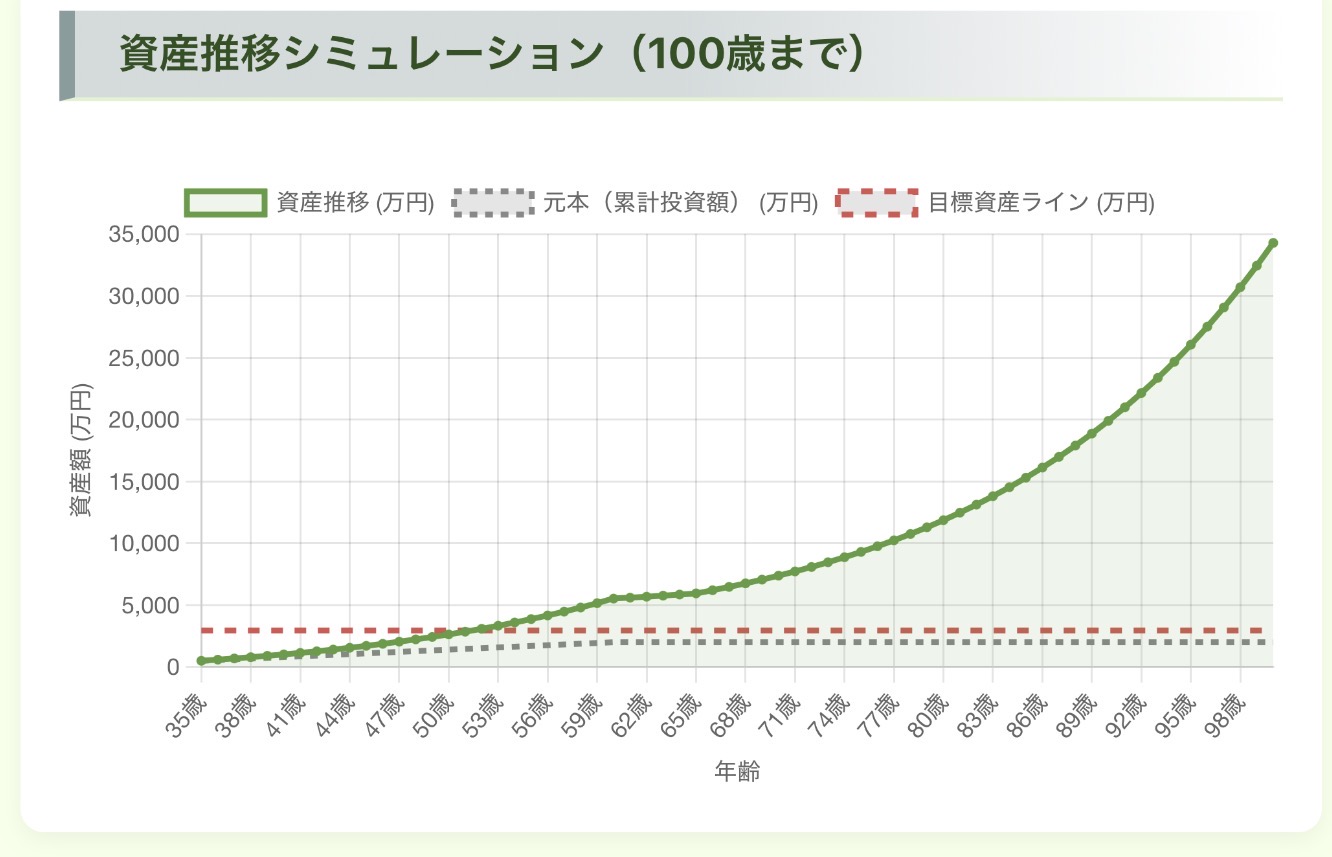
- 現在の積立を続けた場合の予想資産
- リタイア後の資産推移
「65歳まで働くならいくら必要?」
だけではなく、
「50歳でFIREするなら?」
「毎月5万円の積立を続けたら何歳で目標を達成できる?」
といった使い方もできます。
4%ルール・3.5%ルールとは?
このシミュレーターでは、資産を取り崩す割合を「3.5%」または「4%」から選べるようにしています。
例えば、年間の生活費から年金を引いて、毎年120万円を資産から取り崩す場合、
4%で取り崩す場合
120万円 ÷ 4%
=3,000万円
3.5%で取り崩す場合
120万円 ÷ 3.5%
=約3,429万円
となります。
つまり、同じ生活費でも、取り崩し率を3.5%にすると、より多くの資産を準備する必要があります。
4%ルールは過去の市場データをもとにした資産取り崩しの目安として知られていますが、将来の運用成果や資産が枯渇しないことを保証するものではありません。
早期FIREなど、より長い期間の資産運用を考えている場合は、4%だけでなく3.5%でも計算できるようにしました。
使い方
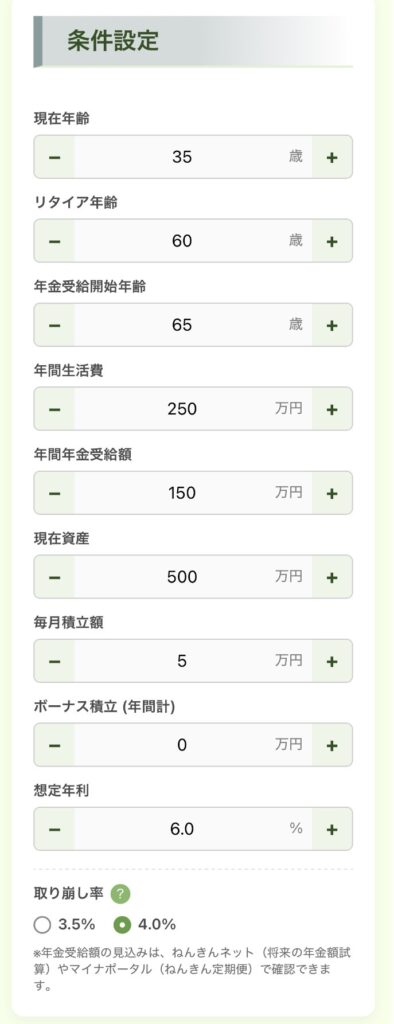
① 現在年齢
現在の年齢を入力します。
例えば35歳なら「35」と入力してください。
② リタイア年齢
定年退職またはFIREなど、仕事を辞めたい年齢を入力します。
65歳でリタイアする場合は「65」。
50歳でFIREしたい場合は「50」と入力します。
③ 年金受給開始年齢
年金を受け取り始める予定の年齢を入力します。
現在の公的年金は原則65歳から受給できますが、希望すれば60歳からの繰上げ受給、66歳以降75歳までの繰下げ受給が可能です。繰上げ受給では年金額が減額され、繰下げ受給では増額されます。(年金広報オンライン)
実際の年金額は受給開始年齢だけでなく、加入期間や収入などによって変わります。
④ 年間生活費
老後またはFIRE後に、1年間でいくら使う予定なのかを入力します。
例えば、
年間生活費300万円
なら「300」と入力します。
現在の生活費を参考にしてもいいですし、
「老後は車を手放すからもう少し少なくなる」
「旅行を増やしたいから今より多くしたい」
など、将来の生活をイメージして入力してみてください。
⑤ 年間年金受給額
1年間に受け取る予定の年金額を入力します。
年金額が分からない場合は、厚生労働省の「公的年金シミュレーター」や、日本年金機構の「ねんきんネット」で確認できます。
ねんきんネットでは、自分の年金記録を確認したり、将来の年金額を試算したりできます。
「ねんきん定期便」に記載されている情報を参考にすることもできます。
※年金制度は今後変更される可能性があります。最新の情報は公的機関のサイトでご確認ください。
⑥ 現在資産
現在持っている金融資産などを入力します。
例えば、
- 預貯金
- NISA
- 投資信託
- 株式
など、将来のために使う予定の資産を入力します。
⑦ 毎月積立額
現在、毎月いくら積み立てているかを入力します。
例えば、
毎月5万円
なら「5」と入力します。
⑧ ボーナス積立(年間計)
ボーナスから年間いくら積み立てるかを入力します。
例えば、
夏・冬のボーナスからそれぞれ20万円ずつ積み立てる場合、
「40万円」
と入力します。
ボーナスからの積立をしていない場合は「0」でOKです。
⑨ 想定年利
運用によって資産がどのくらい増えると仮定するかを入力します。
例えば5%なら「5」と入力します。
ここは非常に重要なポイントです。
実際の投資では、毎年一定の利回りになるわけではありません。
株式市場は上がることもあれば、大きく下がることもあります。
そのため、このシミュレーターの「想定年利」は将来の運用成果を予測するものではなく、複利計算を行うための仮定として使用しています。
例えば、
「年利3%ならどうなる?」
「5%なら?」
「7%なら?」
というように、複数の条件で試してみるのがおすすめです。
計算結果で分かること
入力が終わると、あなたの条件に合わせて以下を計算します。
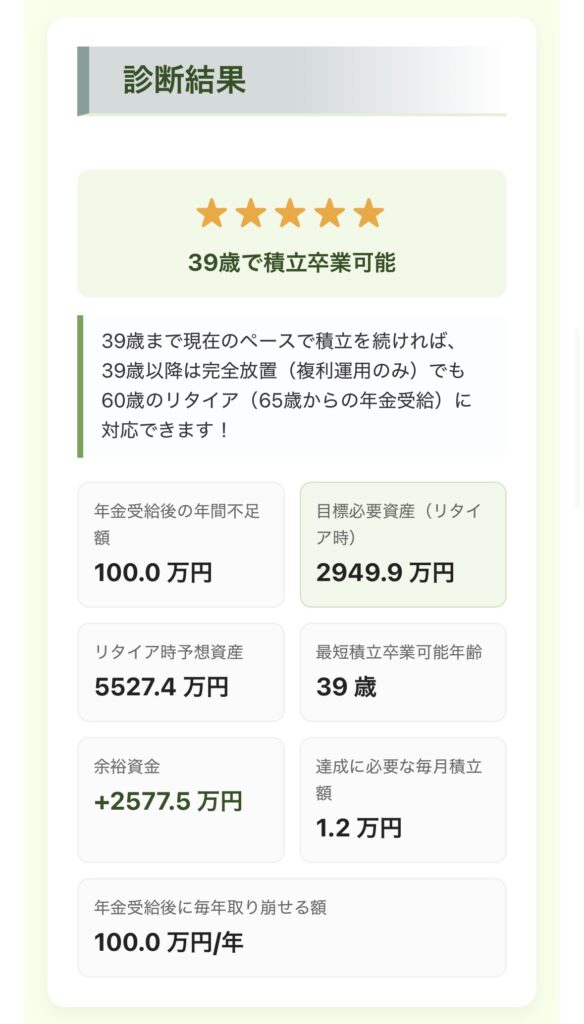
① 何歳で積立を卒業できる?
現在の資産と積立額、想定利回りから、必要資産に到達する年齢を計算します。
例えば、
58歳で積立卒業可能
と表示された場合、58歳時点で目標資産に到達する計算です。
② 達成に必要な毎月積立額
「65歳までにFIREしたいけど、今の積立額で足りる?」
という場合に使えます。
目標年齢までに必要な積立額を逆算して、
毎月あと○万円積み立てれば達成可能
という形で確認できます。
③ リタイア時に必要な資産
年間生活費から年間年金受給額を引き、資産からの取り崩し率を使って必要資産を計算します。
例えば、
年間生活費300万円
年間年金180万円
の場合、
年間不足額は120万円です。
4%ルールなら、
120万円 ÷ 4%
=3,000万円
となります。
④ リタイア時の予想資産
現在の資産と積立額を、設定した想定年利で運用した場合、リタイア時にいくらになるのかを計算します。
目標額と比較することで、
「今の積立額で十分なのか」
を確認できます。
⑤ 積立を止めなかった場合
目標額に到達した後も積立を続けた場合、リタイア時にどのくらいの資産になるのかも確認できます。
「目標を達成したから積立をやめる」
だけではなく、
「余裕があるからもう少し働く」
という選択肢も考えられます。
大切なのは「いくら貯めるか」だけではない
私は、貯金や投資は多ければ多いほど良いとは思っていません。
もちろん将来のお金は大切です。
でも、若い頃にしかできないこともあります。
旅行に行ったり、趣味を楽しんだり、家族や友人と過ごしたり。
将来のために毎月10万円、20万円と積み立てていても、老後に使い切れないほどのお金が残ってしまったら、それは少しもったいない気もします。
だからこそ、
「いつまでに、いくらあれば十分なのか」
を知っておくことが大切だと思っています。
目標額が分かれば、
「ここまで積み立てたら、少し積立額を減らして今の生活を楽しもう」
という選択もしやすくなります。
シミュレーションは何度も試してみてください
例えば、
年利3%
年利5%
年利7%
の3パターンで計算してみるのもおすすめです。
さらに、
毎月3万円
毎月5万円
毎月8万円
など、積立額を変えてみても面白いと思います。
「毎月1万円増やすと何歳早くFIREできるのか?」
「生活費を月1万円減らすと必要資産はいくら変わるのか?」
など、自分に合った条件を探してみてください。
注意事項
このシミュレーターは、将来の資産額や投資成果を保証するものではありません。
実際の投資では、株価の変動や為替、インフレ、税金などさまざまな要因によって結果が変わります。
また、4%ルール・3.5%ルールも将来の資産が必ず枯渇しないことを保証するものではありません。
あくまで老後資金やFIREについて考えるための目安としてご利用ください。
年金額についても、将来の制度変更などによって実際の受給額が変わる可能性があります。
まとめ
今回、老後資金・FIREシミュレーターを作ってみました。
このシミュレーターを使えば、
- 老後・FIREに必要な資産
- 何歳で積立を卒業できるか
- リタイア時の予想資産
- 目標達成に必要な毎月の積立額
などを簡単に確認できます。
私は「できるだけたくさん貯金する」だけではなく、
今の自分も、将来の自分も、どちらも大切にしたい
と思っています。
このシミュレーターが、
「あとどれくらい頑張ればいいんだろう?」
と悩んでいる方の目安になれば嬉しいです。
ぜひ、ご自身の数字を入力して試してみてください!
コメント